ぷろすぺくとりろん|prospect theory|行動経済学
謝礼の受け取り方を選べるとします。一つは、確実に三千円を受け取る方法です。もう一つは、80%の確率で四千円を受け取り、残りの20%では何も受け取れない方法です。あなたなら、どちらを選ぶでしょうか。 P1
後者を同じ条件で何度も繰り返したときの平均額、つまり期待値は三千二百円です。それでも、目の前の一回では「確実に三千円もらう方がいい」と感じるかもしれません。四千円を受け取れる魅力と、何ももらえない可能性の両方を考えて選ぶことになります。 P1
不確実な結果を伴うこうした選択を説明するのが、プロスペクト理論です。英語ではprospect theoryといい、ダニエル・カーネマンとエイモス・トヴェルスキーが1979年に発表しました。「プロスペクト」とは、起こり得る結果とその確率を組み合わせた選択肢のことです。 P1
金額と、その人にとっての価値
経済学では以前から、お金の額と、その人にとっての価値を分けて考えてきました。期待効用理論では、結果ごとの価値に確率を掛け、その合計によって選択を説明します。確実な金額を好むことも、この枠組みで表せます。 P1 P3 P6
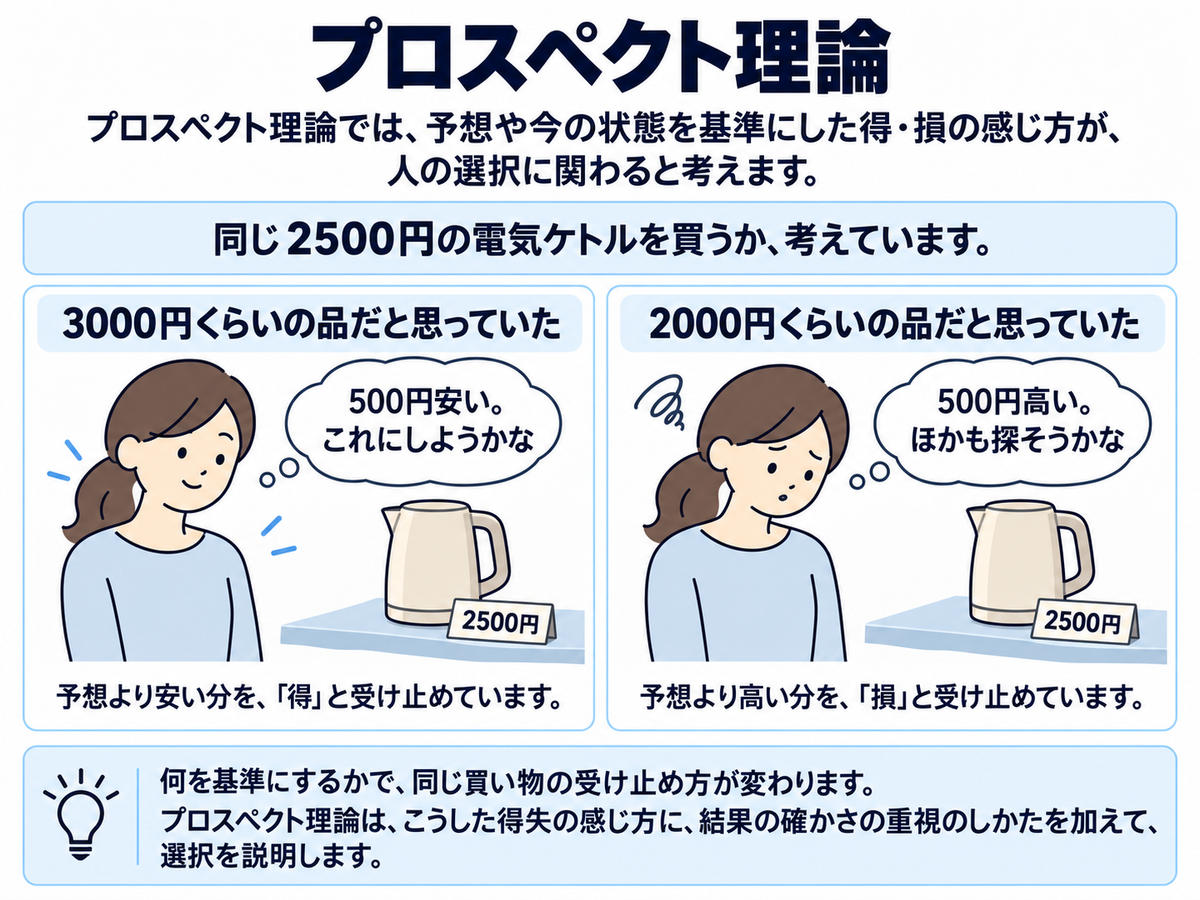
プロスペクト理論では、何を基準に得や損を判断するか、確率を選択にどう反映させるかを組み込み、人が実際にどのように選ぶかを説明します。 P1 P2 P6
どの状態からの変化なのか
判断の起点になる状態を、参照点といいます。プロスペクト理論では、そこから増える分を利得、減る分を損失として、結果を評価します。 P1 P3
原著の課題を円に置き換えて考えます。千円を受け取ったと想像してください。そのうえで、「さらに五百円を確実にもらう」か、「半分の確率でさらに千円をもらい、半分の確率で追加はゼロ」かを選びます。 P1
別の場面では、最初に二千円を受け取ります。そこから「五百円を確実に返す」か、「半分の確率で千円を返し、半分の確率で何も返さない」かを選びます。 P1
最後に手元に残る金額は、どちらの場面でも同じ組み合わせです。確実な案なら千五百円です。不確実な案なら、千円か二千円が半分ずつの確率で残ります。原著では、別々の参加者に示した二つの形式で、多数派の選択が逆転しました。最初に受け取った額を起点にすると、前者は増やすための選択、後者は減らさずに済む可能性を残す選択になるのです。 P1
金額の差と、感じられる価値の差
謝礼をまだ受け取っていない状態をゼロとして、金額を比べてみましょう。ゼロから千円を得る違いは、一万円が一万千円になる違いより大きく感じられるかもしれません。差額は同じ千円でも、参照点から遠くなるほど、価値の評価への影響は小さくなります。この性質を感応度逓減といいます。 P1 P2 P3 P6
損失側でも、ゼロから千円失う違いと、一万円の損失が一万千円に膨らむ違いを考えます。後者の千円分は、すでにある損失に対して小さく評価されるというのが、理論に組み込まれた性質です。横軸に参照点からの得失、縦軸にその主観的な価値を置くと、ゼロの近くで急になり、左右へ離れるほど傾きが緩やかになる曲線で表せます。これを価値関数といいます。 P1 P2 P3
同じ千円でも、得るときの価値より、失うときの負の価値のほうが、絶対値では大きい。価値関数には、この非対称性も組み込まれています。「損失回避」と呼ばれる性質で、損失側の曲線を利得側より急にすることで表します。 P1 P2 P3 P6
参考記事→保有効果
確率の数字と、判断への重み
プロスペクト理論は、確率が選択に与える影響も扱います。賞金が当たる確率が99%から100%に上がると、「外れる可能性がなくなった」と感じます。50%から51%への変化も同じ一ポイントですが、確実になる変化の方が、選択を大きく動かすことがあります。 P1 P2
当たる確率がとても低いくじでも、大きな賞金が手に入る可能性に魅力を感じることがあります。本人が「当たる確率は1%」と理解したうえで、その可能性を選択の中で強く重視する場合です。モデルでは、当たる確率を1%としたまま、その結果が選択を動かす強さを表します。 P1
こうした確率の影響の強さを表す数値を「判断上の重み」といいます。研究では、金額や確率を変えた選択肢への回答から、この重みを推定します。各結果の価値に重みを掛けて合計し、選択肢を評価するのが、モデルの基本的な仕組みです。 P1 P2
利得と損失、低い確率と高い確率
1992年、トヴェルスキーとカーネマンは、理論を累積プロスペクト理論へ発展させました。たとえば賞金が三段階あるとき、一番大きい賞金が当たる確率、上の二段階のどちらかが当たる確率、というように結果を順序づけて確率を積み上げます。これらを変換した重みの差から、各賞金に対応する重みを求めます。利得側と損失側で別々にこの操作を行うことで、多数の結果を持つ選択肢も扱えるようになりました。 P2
その論文の実験では、利得と損失、低い確率と高い確率を組み合わせた四つの領域が調べられました。不確実な案と、金額を変えた複数の確実な案から選んでもらい、両者が同じくらい好まれる金額を求めました。その金額を期待値と比べて、リスクを取る傾向を調べています。たとえば「80%で四千円、それ以外はゼロ」なら、比較の基準となる期待値は三千二百円です。損失側でも同じように、確実に失う金額と比べます。 P2
利得や損失が中程度以上の確率で生じる課題では、利得なら確実な方を、損失なら不確実な方を選びやすい傾向が見られました。損失の場合には、何も失わずに済む可能性が残ります。確率が低い課題では傾向が反転し、利得なら不確実な方を、損失なら確実な負担を選びやすくなりました。 P2
賞金の大きなくじに魅力を感じることと、まれな損害に備えて保険料を払うことは、この低確率の領域を理解する身近な例です。いずれも、めったに起こらない結果が選択に大きく影響しています。 P1 P2 P6
説明を読む場合と、試して覚える場合
確率をどのように知ったかも、選択に関わります。ラルフ・ヘルトヴィヒらは2004年、結果と確率を画面で知らされる場合と、自分で結果を試してから選ぶ場合を比べました。後者の参加者は、画面上の二つのボタンを好きなだけ押して結果を確かめ、最後に実際の報酬を受け取る選択肢を決めました。この条件では、まれな結果を小さく扱うような選択が見られました。 P4
たとえば、たまに大きな賞金が出るボタンを十回押して、すべてゼロだったとします。その十回をもとに考える人と、「大きな賞金が出る確率は1%」という説明を読む人では、判断の材料が違います。試す回数が少なければ、まれな結果に一度も出会わないことがあります。 P4 P5
2006年にクレイグ・フォックスとリアット・ハダーが行った再分析と追試では、参加者が実際に経験した結果の偏りによって、この選択の違いの大部分を説明できました。実験装置に設定された確率と、その人が経験した割合を分けて考えることで、選択をよりよく説明できたのです。 P5
研究から、日常の選択へ
2020年には、カイ・ルッジェリらが、19か国の4098人を対象に、1979年の原著の選択課題を調べ直しました。金額を各地の通貨や時代に合わせたうえで、原著の主要な選択パターンの多くが再び見られました。 P7
日常では、何をひとまとまりの得失として見るかによっても、感じ方が変わります。旅行の宿代が予定より五千円高くなり、交通費が五千円安くなったとしましょう。旅行全体では予算どおりでも、宿代だけを見れば五千円の追加負担です。同じ支払いでも、旅行全体を見るか、一泊の値段を見るかで、意識する得失が変わります。 P1 P6
関連語
出典
- [P1] Kahneman, D., & Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263–291. DOI: 10.2307/1914185
- [P2] Tversky, A., & Kahneman, D. (1992). Advances in Prospect Theory: Cumulative Representation of Uncertainty. Journal of Risk and Uncertainty, 5, 297–323. DOI: 10.1007/BF00122574
- [P3] Kahneman, D. (2003). Maps of Bounded Rationality: Psychology for Behavioral Economics. American Economic Review, 93(5), 1449–1475. DOI: 10.1257/000282803322655392
- [P4] Hertwig, R., Barron, G., Weber, E. U., & Erev, I. (2004). Decisions from Experience and the Effect of Rare Events in Risky Choice. Psychological Science, 15(8), 534–539. DOI: 10.1111/j.0956-7976.2004.00715.x
- [P5] Fox, C. R., & Hadar, L. (2006). “Decisions from experience” = sampling error + prospect theory: Reconsidering Hertwig, Barron, Weber & Erev (2004). Judgment and Decision Making, 1(2), 159–161. DOI: 10.1017/S1930297500002370
- [P6] Barberis, N. C. (2013). Thirty Years of Prospect Theory in Economics: A Review and Assessment. Journal of Economic Perspectives, 27(1), 173–196. DOI: 10.1257/jep.27.1.173
- [P7] Ruggeri, K., et al. (2020). Replicating patterns of prospect theory for decision under risk. Nature Human Behaviour, 4, 622–633. DOI: 10.1038/s41562-020-0886-x