そんしつかいひ|loss aversion|行動経済学
コインを投げ、表なら千円もらい、裏なら千円払います。そんな提案をされたら、引き受けたいでしょうか。得をする可能性と損をする可能性は半分ずつです。それでも「千円もらえるのはうれしいけれど、千円なくなるのは嫌だ」と、見送る人がいます。 L1 L2
同じ大きさの利得と損失を比べたとき、損失の方が判断に強く響く傾向を、損失回避といいます。英語ではloss aversionです。何かを手に入れる魅力と、それを失う重みの間にある非対称性を表す言葉です。 L1 L2
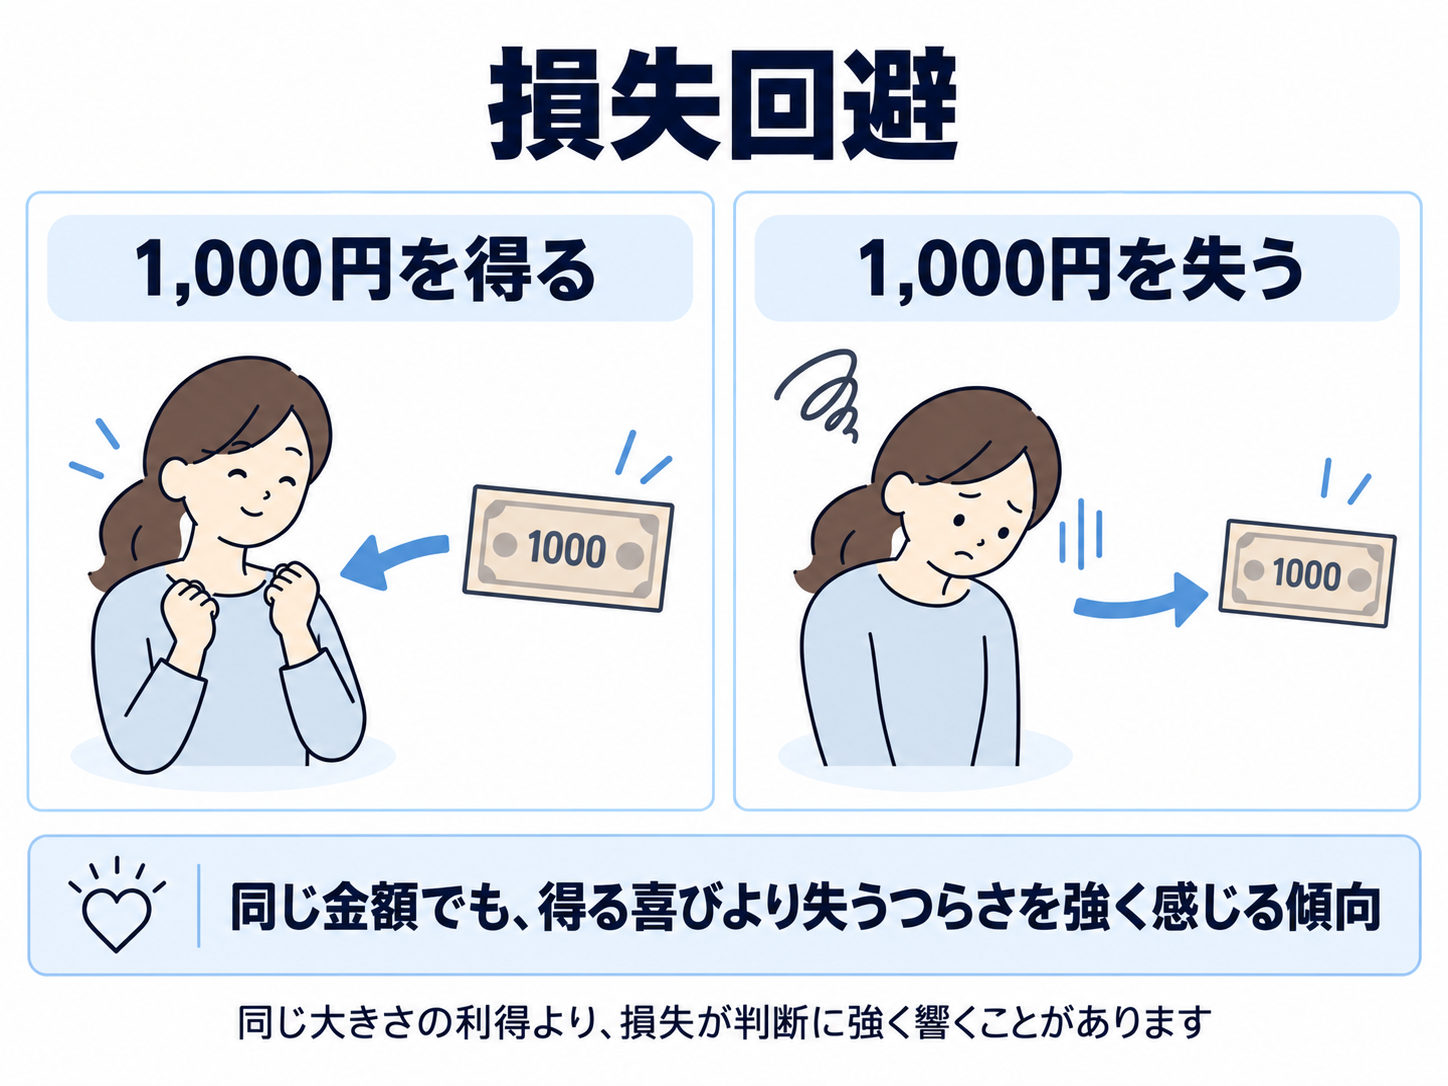
表情は説明用で、感情の強さを測った結果ではない。
何を基準に、損と感じるのか
損失を考えるには、比較の出発点が必要です。これを参照点と呼びます。先ほどの提案なら、今の所持金が出発点になり、そこから千円増えるか、減るかを考えています。 L1
参照点には、すでに持っているもののほか、期待していた状態もなり得ます。たとえば、休日に三時間の自由な時間があると思っていたところ、用事が入り二時間になったとします。一時間を失ったように感じるでしょう。もともと一時間しか空かないと思っていたなら、同じ二時間を、時間が増えたこととして受け取れます。 L1
こうした評価の仕組みを、ダニエル・カーネマンとエイモス・トヴェルスキーは、1979年のプロスペクト理論に組み込みました。1991年には、くじのような不確実な選択に加え、持ち物や商品の交換を考える理論として詳しく示しています。 L1 L2
この理論では、金額の増減と、その人にとっての価値の関係を、価値関数という曲線で表します。参照点を境に、千円の損で下がる価値の方が、千円の得で上がる価値より大きい形を考えます。損失側の曲線の傾きが、利得側より急になるところに、損失回避が表れます。 L1 L2 L6
手元のマグカップを手放すとき
1990年、カーネマンらは、参加者の一部にマグカップを渡し、売買できる実験を行いました。持っている人には、いくらなら手放すかを尋ねます。持っていない人には、いくらなら買うかを尋ねます。 L3
グループの回答を比べると、売る側が求める金額は、買う側が支払ってもよいとする金額より高くなりました。何度か取引の機会を設けても、この開きが残りました。 L3
こうした現象は、保有効果と呼ばれます。損失回避による説明では、買う人にとっては「カップが増える」話が、売る人には「自分のカップを失う」話になります。後者の重みが強ければ、手放すにはより多くのお金が必要になります。 L2 L3
参考記事→保有効果
持っていることが、魅力を変える
持ち物を高く評価する過程には、所有によって、その品物自体が好ましくなる働きも考えられます。キャリー・モアウェッジらは2009年、同じマグカップをすでに一つ持っている人にも、カップの価値を尋ねました。 L4
この人たちは、手元のカップを保ったまま、追加のカップか、その代わりのお金かを選びます。比較する金額を変えていくと、どの金額までカップを選ぶかが分かります。一つも持っていない人にも、カップとお金のどちらを受け取るか、同じように選んでもらいました。回答の中から一つが選ばれ、実際にカップかお金を受け取る仕組みでした。 L4
すでに一つ持っている人は、持っていない人よりカップを高く評価し、手元のカップを売る人に近い金額になりました。研究者は、品物を自分のものとして持つこと自体が、評価を高めるという説明を支持する結果だと考えました。 L4
予定していた支払いは、どう見えるか
お金が出ていく場面にも、さまざまな受け止め方があります。パンを買うつもりで店に入り、予定どおり五百円を払うと、代わりにパンが手に入ります。同じ五百円でも、店に着く前に財布から落としてしまえば、支払いとは違う出来事として感じられるでしょう。 L5
ネイサン・ノヴェムスキーとカーネマンは2005年、交換するつもりで用意していたものを、予定どおり手放す場合に注目しました。買い物のためのお金などは、そうした交換を見込んで評価されるため、手放すことが損失として強く作用しにくいという考えを、実験で検討しています。 L5
スコアの基準がつくる、一打の意味
お金以外の場面では、スポーツのスコアも参照点になります。ゴルフには、各ホールを何打で終えるかの基準として、パーがあります。パーより一打少なければバーディー、一打多ければボギーです。大会の成績には、どの一打も合計打数として加わります。 L8
グリーン上でボールを転がし、穴に入れようとする一打をパットといいます。これを入れればパー、外せばボギー以上になる場面と、入れればバーディー、外しても次で入ればパーになる場面があります。同じ距離から打つ一打にも、スコア上では違う意味があるのです。 L8
デヴィン・ポープとモーリス・シュヴァイツァーは、プロ選手の試合記録から、250万回を超えるパットを分析しました。距離や選手、打った場所などを考慮しても、バーディーを取るパットより、パーを守るパットの方が成功しやすい傾向がありました。2011年に発表された研究です。 L8
研究者は、この差を、パーという基準からの損失を避ける働きと整合するものとして解釈しました。一打を節約する価値に加え、「パーより多い打数で終えたくない」という意味が、その一打に重なっていたと考えるわけです。 L8
「どのくらい強いか」を調べる
研究では、得る金額や失う金額を変えた複数の選択を使い、損失にどのくらい重みを置いているかを推定します。「千円を失う可能性があるなら、いくらもらえる可能性があれば引き受けるか」という形です。選択の変化を、価値関数や確率の扱い方を含むモデルに当てはめます。 L6
1992年のトヴェルスキーとカーネマンの研究では、米国の大学院生25人が、金額や確率の違う提案に繰り返し答えました。参加謝礼は一定額で、提案上の得失は仮のものでした。一人ずつモデルを当てはめて損失回避の係数を求めると、小さい順に並べた中央の値が2.25でした。 L6
この係数は、価値関数で損失側にかける倍率です。金額の増加に伴って価値がどのように変わるか、確率を判断にどう反映するかも合わせて推定しています。「損失は利得の約二倍重い」という説明は、こうした選択モデルの数値に由来します。 L6
2024年のアレクサンダー・ブラウンらは、150本の論文から607件の推定値を集めるメタ分析を行い、係数の平均を約1.96と推定しました。対象は1992年から2017年に報告された研究で、研究ごとの値には幅がありました。 L7
そのデータの一部を再分析した2025年の研究では、利得側と損失側で同じ範囲の金額を提示し、金額順に提案を並べていない研究群で、係数が1に近い結果が報告されています。この研究では、係数1が得失に同じ重みを置く基準です。 L9
不確実な結果を選ぶ場面では
確実に千円を失う案と、半分の確率で二千円を失い、半分の確率で何も失わない案を比べる場面を考えてみます。ここでは、損失側にある二つの案を比べています。損が千円から二千円に増えたときに、嫌だと感じる度合いはどれほど増えるでしょうか。そして、半分という確率を判断にどれほど反映するかが、選択に関わります。 L1 L6
確実な結果を好むか、不確実な結果を選ぶかというリスク選好は、こうした条件の組み合わせから生まれます。プロスペクト理論では、価値関数と確率の重みづけを使って、その選択全体を説明します。 L1 L6
日常の選択では、確実に分かっている得失だけでも迷うことがあります。新しいサービスに切り替えると、便利な機能が増える代わりに、今使えている機能が一つなくなります。増える便利さより、使い慣れた機能を失うことが気になって、切り替えを見送ります。損失回避は、このように今あるものを保つ選択にも関わります。 L2
関連記事
参考文献
- L1:Kahneman, D., & Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263–291. DOI: 10.2307/1914185
- L2:Tversky, A., & Kahneman, D. (1991). Loss Aversion in Riskless Choice: A Reference-Dependent Model. The Quarterly Journal of Economics, 106(4), 1039–1061. DOI: 10.2307/2937956
- L3:Kahneman, D., Knetsch, J. L., & Thaler, R. H. (1990). Experimental Tests of the Endowment Effect and the Coase Theorem. Journal of Political Economy, 98(6), 1325–1348. DOI: 10.1086/261737
- L4:Morewedge, C. K., Shu, L. L., Gilbert, D. T., & Wilson, T. D. (2009). Bad riddance or good rubbish? Ownership and not loss aversion causes the endowment effect. Journal of Experimental Social Psychology, 45(4), 947–951. DOI: 10.1016/j.jesp.2009.05.014
- L5:Novemsky, N., & Kahneman, D. (2005). The Boundaries of Loss Aversion. Journal of Marketing Research, 42(2), 119–128. DOI: 10.1509/jmkr.42.2.119.62292
- L6:Tversky, A., & Kahneman, D. (1992). Advances in Prospect Theory: Cumulative Representation of Uncertainty. Journal of Risk and Uncertainty, 5, 297–323. DOI: 10.1007/BF00122574
- L7:Brown, A. L., Imai, T., Vieider, F. M., & Camerer, C. F. (2024). Meta-analysis of Empirical Estimates of Loss Aversion. Journal of Economic Literature, 62(2), 485–516. DOI: 10.1257/jel.20221698
- L8:Pope, D. G., & Schweitzer, M. E. (2011). Is Tiger Woods Loss Averse? Persistent Bias in the Face of Experience, Competition, and High Stakes. American Economic Review, 101(1), 129–157. DOI: 10.1257/aer.101.1.129
- L9:Yechiam, E., & Zeif, D. (2025). Loss aversion is not robust: A re-meta-analysis. Journal of Economic Psychology, 107, 102801. DOI: 10.1016/j.joep.2025.102801