ほゆうこうか|endowment effect|行動経済学
イベントでもらったマグカップを机に置きます。店で見かけていたら、千円を出して買うほどではなかったと思います。ところが、いま誰かに「千円で譲って」と言われると、まだ一度も使っていないのに手放したくありません。
保有効果とは、自分が所有するものを、所有していないときより高く評価する傾向をいいます。英語ではendowment effectといいます。行動経済学では、とくに、手に入れるために払ってもよい金額と、手放すために受け取りたい金額の開きとして研究されてきました。
買う金額と、手放す金額
研究では、買う側について「最大いくらまでなら払うか」、売る側について「最低いくらもらえば譲ってもよいか」を調べます。前者を支払意思額(WTP)、後者を受取意思額(WTA)といいます。たとえば、千円までなら買いたい人と、二千円以上なら売ってもよい人がいれば、二人の間で取引がまとまる価格はありません。評価額は、その人が交換に応じる境目として表れます。
カーネマン、クネッチ、セイラーは、1990年に、マグカップなどを用いた一連の実験を報告しました。そのうちの一つでは、七十七人の学生を無作為に三つの群へ分けました。一つ目の群はカップを受け取り、各価格で売るかを答えます。二つ目の群は、各価格で買うかを答えます。三つ目の群は、カップか、提示された金額の現金かを選びました。
店で、自分の好きなカップを買った人と、買わなかった人を比べれば、初めからの好みの違いが含まれます。この実験では、誰がカップを持つかを無作為に決めました。好きだから所有した、という順序を避け、所有したあとに評価がどう違うかを調べました。
評価額の中央値は、売る群で七・一二ドル、買う群で二・八七ドル、カップと現金から選ぶ群で三・一二ドルでした。カップを持っている群では、ほかの群がカップに見合うと考えた額より、高い金額が手放す条件になっていました。
売る群も、カップか現金かを選ぶ群も、最後にカップか現金のどちらかを持ち帰ります。売る群はすでに自分のカップを持ち、それを手放すか決めます。選ぶ群は、これからもらうものを決めます。選ぶ群の評価が買う群に近かったことから、著者らは、価格の開きにはカップを手放すことへの抵抗が大きく関わると解釈しました。
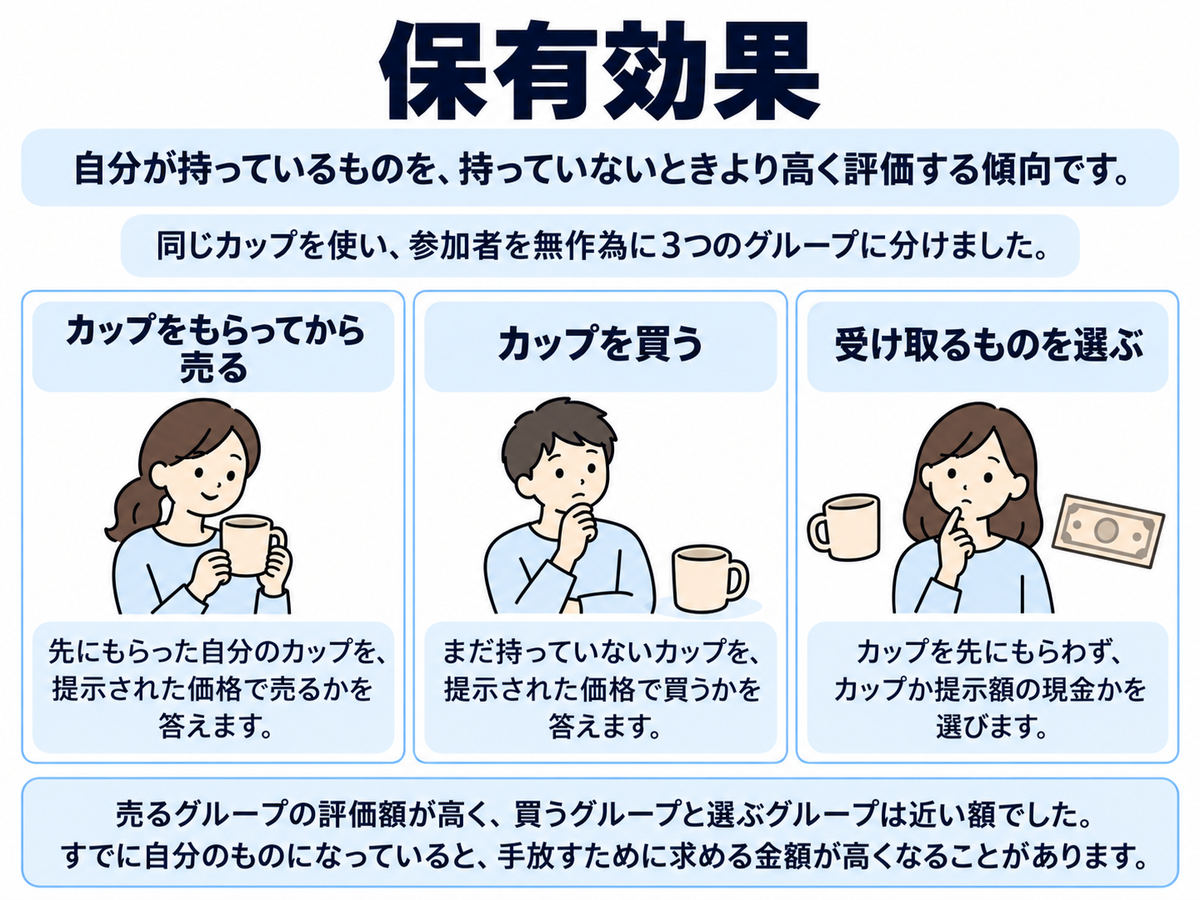
1990年の実験6の要約です。三つの群は無作為に分けられた別の参加者で、同じ人の役割変更ではありません。結果は群の中央値の比較で、全員に同じ差が生じたことや固定の倍率を表していません。
「いま持っている」が判断の出発点になる
人は、変化を判断するときに、ある状態を出発点として扱います。この出発点を参照点といいます。カップを持っていない状態からなら、カップを得ることが利得になります。自分のカップがある状態からなら、それを手放すことが損失になります。
損失回避は、同程度の利得と損失を比べたとき、損失がより重く評価される傾向です。これをカップの交換に当てはめると、手放す側は、その損失を埋め合わせるために多くのお金を求めることになります。保有効果を説明する、代表的な考え方の一つです。
カップと別の品物を交換する場面でも、最初に何を持っているかが選択に関わります。クネッチが1989年に報告した実験では、学生の一群にカップを、別の群にチョコレートを渡し、あとで交換の機会を設けました。カップをもらった群の八十九%はカップを残し、チョコレートをもらった群の九十%はチョコレートを残しました。最初に何も受け取らずに選ぶ群では、カップを選んだのは五十六%でした。
交換したい学生は、紙を掲げればその場で品物を取り替えてもらえました。店へ出向いたり、相手を探したりする手間は、ほとんどかかりません。それでも、初めに手元に置かれた品物が、多くの人の最終的な選択として残りました。
自分のものになると、魅力も変わるのか
所有したものの評価が上がる理由として、そのもの自体を、より好ましく感じる可能性も調べられています。モアウェッジらは2009年に、カップを所有していることと、それを手放す立場にいることを分けた実験を報告しました。
参加者の一部には、先にカップを渡しました。そのうえで、手元のカップを保ったまま、もう一つ同じカップを受け取るか、現金を受け取るかを選んでもらいました。比較したのは、カップを持たずに、カップか現金かを選ぶ人たちでした。
この課題では、現金の額を変えた二十五の設問に答えました。それぞれでカップか現金かを選び、そのうち一つの答えが無作為に選ばれて、実際に渡されるものが決まりました。追加のカップを選ぶために、どれだけの現金を受け取る機会を見送れるかが、評価額になります。
すでに同じカップを持っている人は、持っていない人より、追加のカップを高く評価しました。同じ品物をもう一つ受け取る場面にも、所有に伴う評価の高さが現れました。研究者らは、ものが自分と結びつき、好ましく感じられる過程を、この結果の説明として考えています。
この節の出典:E3
金額をどう尋ねるか
「いくらなら売りますか」と聞かれれば、交渉のつもりで高めの金額を答える人もいます。買う側なら、安く買うつもりで低く答えるかもしれません。こうした答え方が混じると、得られた金額から、ものの評価だけを読み取るのが難しくなります。
そこで研究では、参加者の答えと切り離して取引価格を決める方法が使われます。買う人は上限額を答え、抽選などで決まった価格がその額以下なら購入します。実際に支払うのは、抽選で決まった価格です。
たとえば、最大千五百円なら買いたい人が、安く買おうとして「五百円まで」と答えたとします。取引価格が千円に決まれば、五百円という答えのために買えなくなります。千五百円と答えていても、実際に支払うのは千円です。本当の上限を答えれば、買いたい価格での取引を逃さずに済みます。売る側も、下限を高く答えすぎると、納得できる価格で売る機会を逃します。
プロットとザイラーは2005年に、こうした取引の仕組みを詳しく説明し、練習や回答の匿名性などを整えた一連の実験を報告しました。これらの実験では、売る額が買う額より高いという差は、統計的に確認されませんでした。
2015年には、フェールらが同様の手続きを使った追試を報告しました。カップを扱う実験に参加した九十五人は、説明と練習に加え、現金が当たるくじの売買課題を経験してから、カップを評価しました。この実験では、売る額が買う額より高かったです。くじの課題での回答から、仕組みを理解していると判断された人たちに絞っても、開きが見られました。
使うために持つもの、売るために持つもの
長く使った道具には、使い勝手のよさや思い出も加わります。買い直す手間や、同じものが再び手に入るかどうかも、手放すときに考える事情になります。保有効果の実験では、受け取ったばかりの同じ品物を使い、こうした長い使用歴がなくても生じる評価の変化を調べてきました。
カップを持つ目的も、手放す場面の受け止め方に関わります。自分が毎朝コーヒーを飲むためのカップを渡すときには、これからそのカップで飲む機会も手放すことになります。店の商品棚に並ぶ販売用のカップには、代金と交換して収入を得るという使い道があります。客に渡してお金を受け取ることが、初めから予定されています。
関連記事
出典
- E1 Daniel Kahneman, Jack L. Knetsch, Richard H. Thaler (1990). Experimental Tests of the Endowment Effect and the Coase Theorem. Journal of Political Economy, 98(6), 1325–1348. DOI: 10.1086/261737
- E2 Daniel Kahneman, Jack L. Knetsch, Richard H. Thaler (1991). Anomalies: The Endowment Effect, Loss Aversion, and Status Quo Bias. Journal of Economic Perspectives, 5(1), 193–206. DOI: 10.1257/jep.5.1.193
- E3 Carey K. Morewedge, Lisa L. Shu, Daniel T. Gilbert, Timothy D. Wilson (2009). Bad riddance or good rubbish? Ownership and not loss aversion causes the endowment effect. Journal of Experimental Social Psychology, 45(4), 947–951. DOI: 10.1016/j.jesp.2009.05.014
- E4 Charles R. Plott, Kathryn Zeiler (2005). The Willingness to Pay–Willingness to Accept Gap, the “Endowment Effect,” Subject Misconceptions, and Experimental Procedures for Eliciting Valuations. American Economic Review, 95(3), 530–545. DOI: 10.1257/0002828054201387
- E5 Dietmar Fehr, Rustamdjan Hakimov, Dorothea Kübler (2015). The willingness to pay–willingness to accept gap: A failed replication of Plott and Zeiler. European Economic Review, 78, 120–128. DOI: 10.1016/j.euroecorev.2015.05.006
- E6 Jack L. Knetsch (1989). The Endowment Effect and Evidence of Nonreversible Indifference Curves. American Economic Review, 79(5), 1277–1284.